A los alemanes les gusta viajar a Italia. Sobre todo venir a verme al lago de Garda. Aman mi país, su cocina, sus paisajes y la idea de que allí la vida transcurre básicamente de forma más agradable que en casa; lo cual es cierto. Los italianos se sientan en plazas bonitas, beben vino tranquilamente, comen pasta y se toman su tiempo para las cosas importantes. Al menos así lo ve el turista alemán. Que los italianos también tengan que trabajar, pagar sus facturas y estar de bastante mal humor de vez en cuando no forma parte del programa turístico. Para los alemanes, Italia lleva décadas siendo una promesa. Y como durante las vacaciones las promesas suelen embotellarse, alrededor de algunos vinos italianos se ha desarrollado un mercado notable. Lugana forma parte de él. Primitivo también. Y durante mucho tiempo, Nero d’Avola. Tres nombres que han hecho carrera en las cartas de vinos alemanas y en los estantes del comercio de alimentación, una carrera con la que muchas regiones vinícolas mucho más famosas solo pueden soñar. Suenan a sur, a sol, a vacaciones y a cierto conocimiento. Quien pide Lugana aparentemente ha oído hablar alguna vez del lago de Garda y de Valtellina. Quien bebe Primitivo sabe al menos que Apulia está en algún lugar de la bota italiana. Nero d’Avola, por su parte, posee ese sonido exótico que hace que una botella normal de vino tinto parezca más interesante solo por su pronunciación. Lo sorprendente es que estos vinos deben su fama internacional en buena medida a un público que, al comprar vino, espera sobre todo una cosa: cuanto más Italia posible por cuanto menos dinero posible.
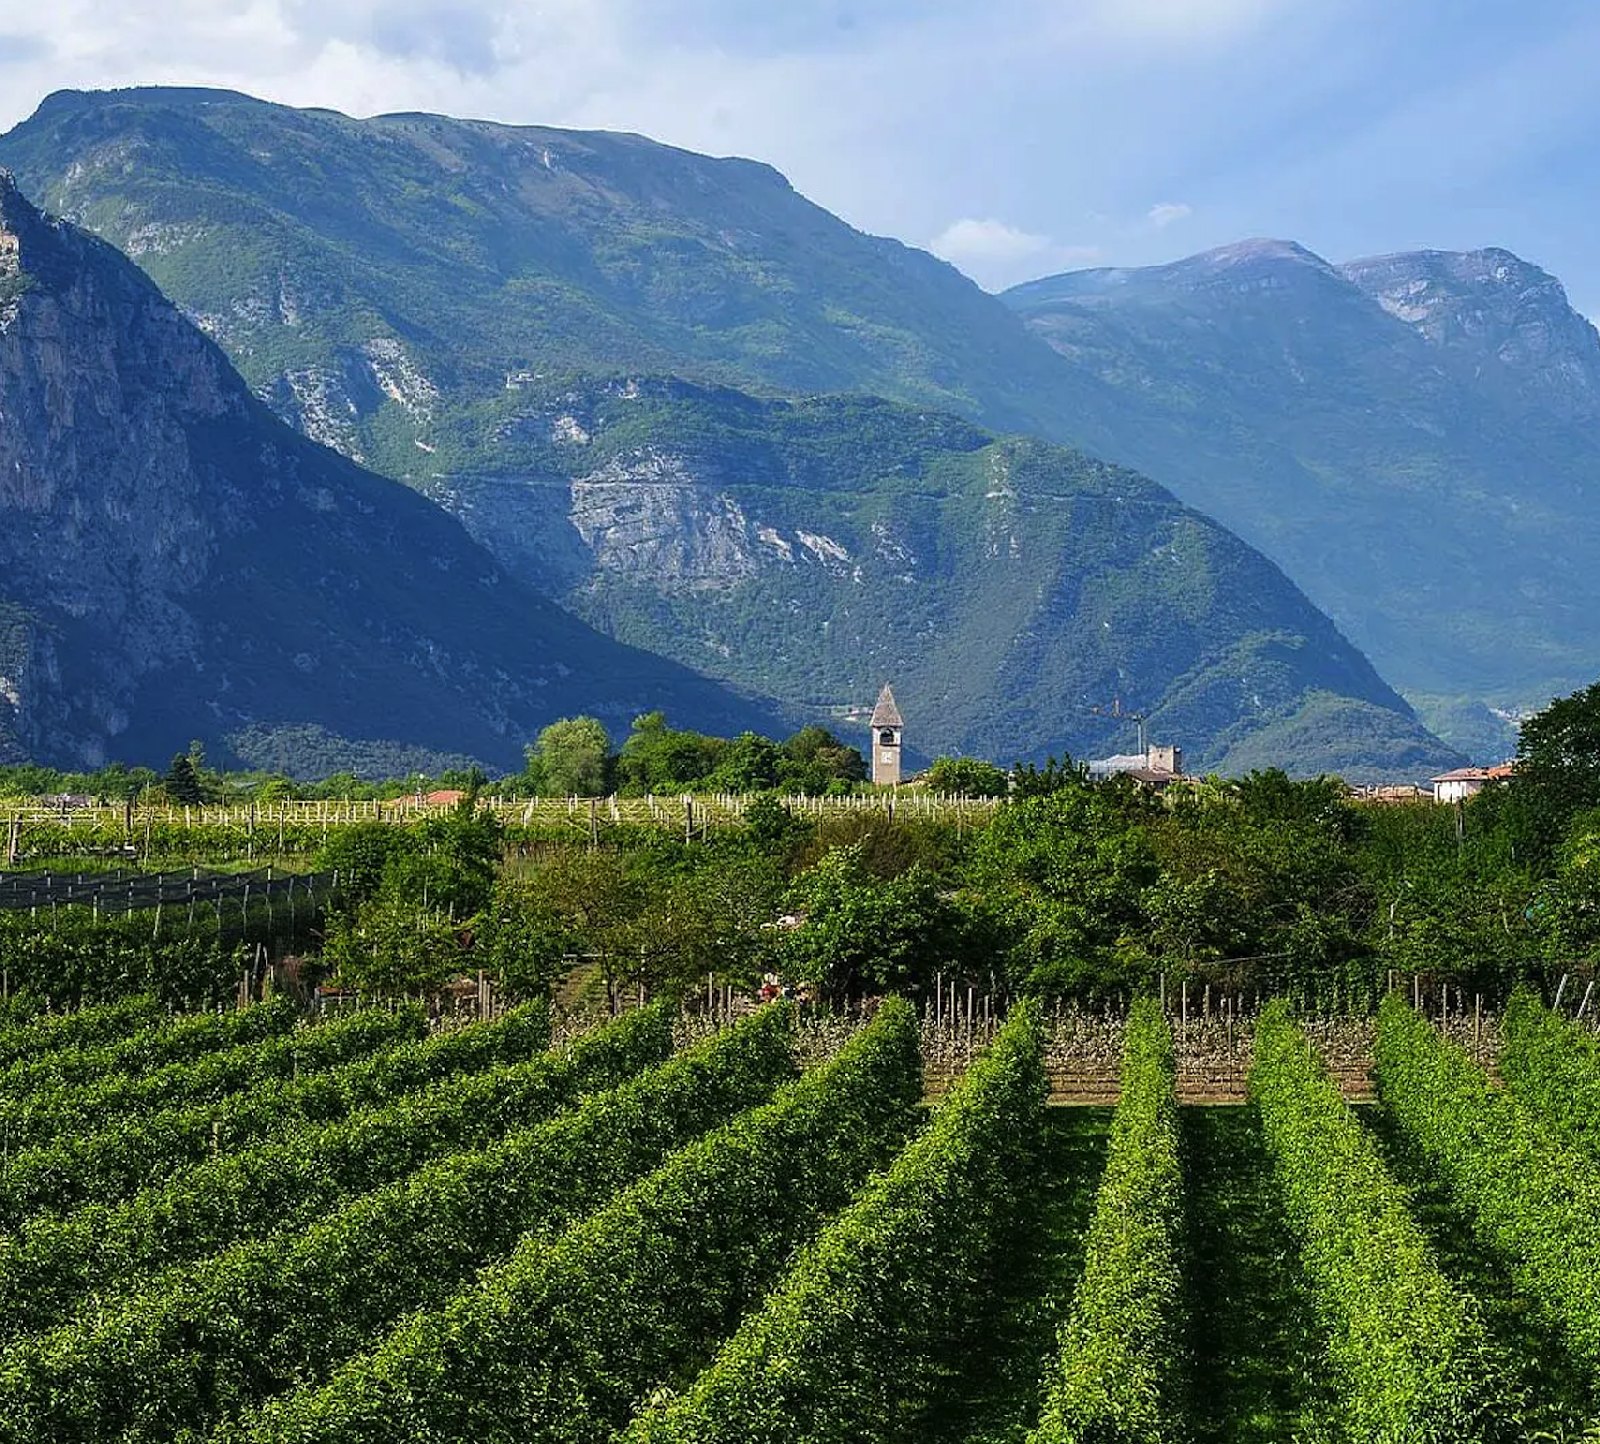
No deberíamos despreciar por ello a los bebedores de vino alemanes. Al fin y al cabo, tienen todo el derecho a comprar barato. La cuestión se vuelve interesante cuando se observa qué han provocado sus preferencias en las regiones de origen. Porque el vino es un producto agrícola cuya elaboración exige decisiones a largo plazo. Quien planta hoy un viñedo espera que dentro de cuarenta o cincuenta años siga habiendo personas que quieran comprar su vino. Y quien orienta toda una región al gusto de un determinado mercado de exportación se embarca en una apuesta cuyos riesgos solo se hacen visibles cuando ese gusto cambia. Tomemos Lugana. La denominación de origen comprende el territorio al sur del lago de Garda, entre Lombardía y Véneto. Se cultiva sobre todo Turbiana, una variedad de uva emparentada con Verdicchio que puede producir vinos con bastante carácter. Los buenos Lugana poseen una acidez agradable, tensión mineral, una aromática fina, ocasionalmente almendrada, y un sorprendente potencial de evolución. Hay excelentes productores. Nadie tiene que disculparse por un gran Lugana. El éxito comercial se basa principalmente en un estilo de vino blanco sencillo y agradable, que no exige demasiado al paladar ni grava excesivamente el bolsillo. Un poco de fruta, suficiente frescura, pocas aristas. Además, un nombre que suena agradablemente italiano y que el restaurador alemán puede vender sin grandes explicaciones. La proximidad geográfica al lago de Garda hace el resto.
Las consecuencias económicas son impresionantes. Desde principios de los años 2000, la superficie de viñedo de la DOC Lugana ha crecido alrededor de un 270 %. Hoy abarca unas 2.600 hectáreas y la producción se sitúa en aproximadamente 27,5 millones de botellas anuales. Más del 60 % se exporta; Alemania es el principal mercado extranjero. Los terrenos se encarecieron, se plantaron nuevos viñedos, se ampliaron las explotaciones existentes y se invirtieron sumas considerables. Lugana se convirtió en una de las marcas de vino blanco más exitosas de Italia. La palabra marca es bastante apropiada aquí, pues muchos consumidores alemanes compran Lugana sin interesarse especialmente por el viticultor del que procede. La propia denominación de origen es el producto. Garantiza una expectativa concreta de sabor, un origen italiano y un precio que se considera razonable. Probablemente muy pocos saben que el vino se elabora precisamente con Turbiana. Tampoco les interesa demasiado. Permítaseme una pequeña malicia: si se embotellara en una botella alemana un vino igual de sencillo procedente de Müller-Thurgau, el entusiasmo probablemente sería limitado. Müller-Thurgau suena a provincia, a sede de asociación y a la oferta de vinos de una posada cuyo menú no ha cambiado sustancialmente desde 1987. Lugana, en cambio, suena a una terraza en Sirmione. Y, sin embargo, un Müller-Thurgau elaborado con cuidado puede proporcionar bastante más placer que un Lugana insustancial. Su precio suele ser más bajo. Lo que aparentemente constituye un problema adicional. El bebedor de vino alemán ha desarrollado un notable complejo de superioridad del valor. Quiere beber algo especial, preferiblemente extranjero, a ser posible con un nombre que sus vecinos no conozcan y, a ser posible, a un precio que le permita considerarse después un comprador especialmente inteligente. El vino debe parecer internacional. La factura debe seguir siendo alemana.
En el caso del Primitivo, esta evolución se observa todavía con mayor claridad. La variedad procede de Apulia —probablemente originaria de la actual Croacia—, es genéticamente idéntica al Zinfandel californiano y, en condiciones adecuadas, puede producir tintos notables. Especialmente en Manduria y Gioia del Colle hay viñedos viejos y productores que elaboran con Primitivo vinos de carácter propio. Los mejores ejemplares poseen estructura, profundidad, cierta rusticidad y esa frescura ligeramente áspera que es fácil pasar por alto en esta variedad si solo se conocen sus versiones comerciales. Alemania conoce sobre todo la otra versión. Tiene que ser oscura, suave, opulenta, alcohólica y con un sabor lo más dulce posible. La fruta recuerda a menudo a ciruelas cocidas, los taninos no deben molestar a nadie y la acidez ha de mantenerse cortésmente en segundo plano. Son vinos que transmiten su origen sobre todo mediante el calor y la madurez. Algunos saben como si alguien hubiera intentado elaborar un tinto que gustara también a personas a las que en realidad no les gusta el vino tinto. A esto se suman nombres y etiquetas que recurren a la alegría de vivir mediterránea, a viñas viejas y a misteriosas historias familiares. La historia real de la familia en cuestión queda ocasionalmente relegada a un papel secundario. Lo importante es que el cliente tenga la sensación de haber adquirido por ocho o nueve euros algo que, como Burdeos, debería costar al menos treinta.
Así, el Primitivo ha ocupado en el comercio alemán del vino el lugar que antes correspondía a otros tintos sencillos. Un Dornfelder bien elaborado podría satisfacer muchas de las mismas necesidades. También es oscuro, frutal y puede elaborarse de forma suave y agradable. Solo que el Dornfelder carece de una trayectoria mediterránea. Su nombre suena a selección de uva alemana, a cooperativa vinícola y a una bebida que se serviría a la familia con el asado del domingo en la era del Kohl. El Primitivo, en cambio, promete la piazza, la brisa marina y una abuela italiana que lleva cuarenta años cocinando la misma salsa de tomate. Para la viticultura de Apulia, esta demanda fue inicialmente una bendición. Una región que durante mucho tiempo había suministrado grandes cantidades de vinos sencillos y de vino para mezclas pudo comercializar sus propias variedades y denominaciones de origen. Surgieron nuevas plantas de embotellado, se modernizaron las bodegas existentes, se revalorizaron los viñedos y se destinaron superficies adicionales al Primitivo. La demanda internacional creó ingresos y perspectivas. Fue un verdadero progreso económico. Entretanto, se hacen visibles los límites del modelo. En Manduria, los productores se quejan de unas existencias gigantescas y de unos precios insuficientes para la uva. El organismo de protección ha reaccionado ante el peligro de sobreproducción y ha suspendido hasta 2030 la inscripción de nuevas superficies de Primitivo para las denominaciones de origen correspondientes. Al mismo tiempo, se debate sobre menores rendimientos, límites de producción y medidas para estabilizar el mercado. Que las cifras de embotellado hayan vuelto a aumentar parcialmente en los últimos tiempos solo ayuda de forma limitada a los productores de uva mientras reciban demasiado poco dinero por su cosecha. Es una situación incómoda para una región cuyas esperanzas económicas se basaron durante años en el éxito de una sola variedad.
No deberíamos simplificar las causas de una manera tan cómoda. La crisis internacional del vino tiene muchos motivos. Los cambios en los hábitos de consumo, el aumento de los costes, la pérdida de poder adquisitivo, un mercado de exportación difícil y un alejamiento general de los tintos ricos en alcohol actúan conjuntamente. Alemania no es ni mucho menos la única responsable. Pero el mercado alemán, con su enorme demanda de Primitivo barato, ha fomentado una evolución que ahora resulta arriesgada. Cuando una denominación de origen triunfa principalmente gracias a un determinado sabor y un determinado precio, queda poco margen de maniobra en cuanto la demanda disminuye. A esto se suma un problema que en el sector vinícola rara vez se aborda abiertamente: la mayoría de los vinos comercialmente exitosos son intercambiables. Esto se aplica tanto a una gran parte de la producción de Lugana como al Primitivo económico. La afirmación de que más del 90 % de estos vinos son mediocres y carentes de expresión no puede demostrarse estadísticamente de forma seria. Sin embargo, como experiencia de cata, no es en absoluto descabellada. Quien prueba con regularidad los estantes de las grandes vinotecas y supermercados alemanes se encuentra con una cantidad impresionante de vinos técnicamente limpios, agradables y completamente olvidables. No tienen defectos graves. A menudo tampoco tienen nada más que uno pudiera recordar a la mañana siguiente. Y aquí comienza precisamente el problema económico. Un vino que se vende principalmente por su precio y su sabor fácil de entender puede ser sustituido en cualquier momento por otro. El cliente es fiel al producto mientras este cumpla sus expectativas. Rara vez es fiel al viticultor. Si el vino se encarece, busca uno más barato. Si cambia el gusto, busca otro origen. Y si decide beber menos alcohol en el futuro, la botella desaparece por completo de su carrito de la compra. Las inversiones quedan atrás. Los viñedos no se pueden plegar sin más y guardar en un almacén.
Nero d’Avola cuenta una historia algo diferente. Esta variedad siciliana también se comercializó durante mucho tiempo como un tinto sencillo, potente y barato. Para los compradores alemanes era una alternativa atractiva a los sospechosos habituales italianos. Mucha fruta, color oscuro, abundante sol, un nombre exótico. Sicilia tenía la ventaja adicional de que la mayoría de la gente posee una idea aproximada de cómo es el lugar. Por tanto, apenas había que explicar el vino. Sin embargo, Nero d’Avola merece una consideración más diferenciada. Sicilia ha experimentado en las últimas décadas una notable evolución cualitativa, y algunos de sus viticultores más interesantes han demostrado precisamente con esta variedad que puede hacer mucho más de lo que deja entrever el supermercado alemán. Feudo Maccari, por ejemplo, pertenece con su Saia a los productores que se toman en serio el Nero d’Avola. El Saia 2023 recibió tres copas de Gambero Rosso. Duca di Salaparuta también obtuvo esta máxima distinción de la guía vinícola italiana por su Duca Enrico 2020. Estos vinos poseen una estructura y una singularidad que tienen poco en común con la imagen extendida del tinto siciliano suave para todos los días. Feudo Montoni es especialmente interesante. Fabio Sireci cultiva viñedos en el interior montañoso de Sicilia, algunos a entre 800 y 900 metros de altitud. Allí nacen vinos de Nero d’Avola cuya frescura, color relativamente contenido y fina aromática contradicen las ideas habituales sobre la variedad. Su Vrucara es una de las interpretaciones más notables de este origen. Sireci se resistió durante mucho tiempo a la moda de los tintos sobreextraídos y especialmente oscuros. Hoy, su perseverancia parece extraordinariamente moderna. También COS, en el sureste de Sicilia, y Gulfi, con sus diferentes procedencias de Nero d’Avola, pertenecen a las bodegas que han hecho visible el potencial cualitativo de la variedad mucho más allá del mercado masivo. En Gulfi incluso se puede apreciar hasta qué punto puede saber diferente el Nero d’Avola según los suelos y las parcelas. Un descubrimiento que probablemente deje bastante indiferente al cliente alemán medio de las ofertas especiales, pero que podría ser decisivo para el futuro de la cultura vinícola siciliana. Porque una variedad conocida únicamente como vino barato tiene un problema. En cambio, una variedad cuyos mejores representantes transmiten una calidad y un origen propios posee un futuro que no depende exclusivamente del precio.
Esto no significa en absoluto que en el futuro todos los italianos deban producir vinos grandes y caros. El mundo necesita buenos vinos para todos los días. Incluso necesita muchos. Pero no siempre necesita cantidades mayores de vinos intercambiables cuya única ventaja competitiva consiste en costar unos céntimos menos que la botella de al lado. La integración europea ha dado un impulso adicional a estas evoluciones. Los mercados abiertos, las normas comerciales comunes, las estructuras de distribución internacionales y el enorme alcance de las grandes empresas minoristas hicieron posible comercializar vinos regionales en cantidades que antes habrían sido difícilmente imaginables. De ello se beneficiaron por igual los viticultores italianos y los consumidores alemanes. Se crearon puestos de trabajo, se modernizaron explotaciones y se revalorizaron económicamente regiones que durante mucho tiempo permanecieron a la sombra de las famosas zonas vinícolas italianas. Solo que la globalización del comercio del vino tiene una característica desagradable: a menudo recompensa la expansión de la producción más rápidamente de lo que advierte de sus riesgos. Mientras la demanda crece, cada hectárea adicional parece razonable. Cada nueva bodega es una señal de progreso. Cada inversión se justifica con las cifras de crecimiento de los años anteriores. La cuestión de si esta evolución seguirá siendo económicamente sostenible cuando el principal mercado de exportación compre de repente menos suele posponerse para más adelante. Ese más adelante ya ha llegado.
En Italia se debate sobre límites de producción, abandonos y arranques de viñedos. Sin embargo, sería erróneo deducir de ello que los viñedos de Lugana ya tengan que arrancarse masivamente. La denominación muestra hasta ahora una notable estabilidad. El Primitivo también sigue vendiéndose en cantidades considerables. Los problemas se encuentran sobre todo en la dependencia económica de los grandes mercados de destino, en la formación de precios y en la cuestión de si las estructuras productivas existentes pueden conservarse a largo plazo. Para algunas explotaciones, la respuesta será desagradable. Quien durante años apostó por el aumento de las cantidades y ahora debe aceptar ingresos decrecientes no puede pagar sus inversiones con alegría de vivir italiana. En Apulia, los bancos también exigen euros. Aun así, sería injusto buscar la responsabilidad únicamente en los viticultores. Produjeron lo que el mercado demandaba. Los importadores alemanes querían vinos baratos y agradables con un origen atractivo. El comercio quería cantidades fiables. La hostelería quería nombres que pudieran venderse sin necesidad de explicaciones. Los consumidores querían tener la sensación de beber algo especial por poco dinero. Cada participante actuó de forma razonable desde su propia perspectiva. Juntos crearon una estructura económica cuya sostenibilidad a largo plazo dependía de una suposición sorprendentemente optimista: que los alemanes seguirían bebiendo Lugana y Primitivo indefinidamente.
En esta suposición también se esconde una contradicción cultural. Alemania posee por sí misma un paisaje vinícola notable: Riesling, Silvaner, Weißburgunder, Spätburgunder y muchas otras variedades producen vinos que también gozan de gran reconocimiento internacional. Sin embargo, para una parte del público alemán parece más atractivo comprar un vino mediocre de Italia que uno bueno de su propia región. El origen sureño confiere a la bebida un valor social añadido que, al parecer, la calidad por sí sola no puede proporcionar. Se podría considerar una manía inofensiva. Al fin y al cabo, la gente también compra zapatos italianos, perfumes franceses y ropa inglesa sin tener que sentirse culpable por ello. En el caso del vino, sin embargo, esta preferencia adquiere una importancia especial porque modifica paisajes agrícolas. Una variedad de moda exitosa necesita superficie. La superficie necesita capital. El capital exige ventas. Y las ventas exigen personas dispuestas a comprar el producto durante años. Con su anhelo de un cosmopolitismo mediterráneo barato, los alemanes han contribuido a reorientar económicamente regiones vinícolas enteras. Han permitido a los viticultores alcanzar prosperidad, han desencadenado inversiones y han dado a conocer internacionalmente denominaciones de origen. Por ello merecen ciertamente reconocimiento. Pero al mismo tiempo han favorecido un modelo de negocio cuya mayor fortaleza reside en vender grandes cantidades y cuya mayor debilidad se revela precisamente allí donde esas cantidades dejan de ser necesarias de repente.
Por eso, la pregunta interesante es qué viene después de Lugana y Primitivo. ¿Pasará el bebedor de vino alemán a otras denominaciones de origen italianas en cuanto le hagan la siguiente oferta atractiva? ¿Descubrirá el Monastrell español, los tintos portugueses o alguna variedad griega hasta ahora poco apreciada? La economía vitivinícola europea dispone de suficientes regiones que esperan un auge semejante de la demanda. Y de suficientes inversores dispuestos a financiarlo. ¿O cambiará realmente algo? ¿Podría ser que el descenso del consumo de vino trajera consigo también una nueva atención a la calidad, el origen y la individualidad? ¿Que se bebiera menos, pero se eligiera de forma más consciente? ¿Que un vino dejara de parecer interesante solo porque su nombre suena a vacaciones y su precio a oferta especial? Sería una evolución alentadora. Sin embargo, hasta ahora hay pocos motivos para considerarla inevitable.
La historia de Lugana y Primitivo cuenta, en última instancia, un malentendido muy extendido en el comercio internacional del vino. Allí se ha confundido el éxito comercial con la importancia cultural. Un origen que se vende millones de veces pasa de repente a considerarse importante. Una variedad que aparece en todos los supermercados es declarada un clásico internacional. Las cifras confirman el éxito. Dicen poco sobre la calidad. Los mejores viticultores de estas regiones no tienen ningún problema con ello. No necesitan el gusto de las masas para justificar su existencia. Un gran Nero d’Avola de Feudo Montoni o Gulfi seguirá siendo interesante incluso si los supermercados alemanes reducen sus ofertas especiales sicilianas. Un Lugana excepcional encontrará a sus admiradores porque es excepcional. Y un Primitivo serio de viñas viejas no tiene que disculparse porque bajo el mismo nombre se vendan millones de botellas de tinto sencillo. Para las demás explotaciones comienza una época más difícil. Tendrán que averiguar cuánto valen sus vinos cuando disminuya la demanda de un estilo de vida italiano barato.
¿Y los alemanes? Seguirán viajando a Italia. Se sentarán junto al lago de Garda, se bañarán en Apulia, comerán pasta en Sicilia y disfrutarán de la calidad de la comida. Seguirán bebiendo vino. Ojalá incluso buen vino. Solo deberían hacerse de vez en cuando una pregunta: por qué a menudo valoran más un vino mediocre de Italia que uno bueno de Alemania. La respuesta probablemente tenga menos que ver con el vino que con la imagen que les gustaría tener de sí mismos.