Os alemães gostam de viajar para Itália. Sobretudo para me visitarem no Lago de Garda. Adoram o meu país, a sua cozinha, as suas paisagens e a ideia de que, ali, a vida é geralmente mais agradável do que em casa – o que é verdade. Os italianos sentam-se em praças bonitas, bebem vinho calmamente, comem massa e dedicam tempo às coisas importantes. Pelo menos, é assim que o turista alemão vê a situação. O facto de os italianos também terem de trabalhar, pagar as contas e, ocasionalmente, estarem de muito mau humor não faz parte do programa turístico. Para os alemães, Itália é uma promessa há décadas. E, como as promessas gostam de ser engarrafadas durante as férias, desenvolveu-se um mercado notável em torno de alguns vinhos italianos. Lugana é um deles. Primitivo também. E, durante muito tempo, Nero d’Avola. Três nomes que fizeram carreira nas cartas de vinhos alemãs e nas prateleiras do comércio alimentar, uma carreira com que muitas regiões vitivinícolas muito mais famosas só podem sonhar. Soam a sul, a sol, a férias e a um certo conhecimento. Quem pede Lugana, aparentemente já ouviu falar do Lago de Garda e da Valtellina. Quem bebe Primitivo sabe pelo menos que a Apúlia fica algures na bota italiana. Nero d’Avola, por sua vez, possui aquele som exótico que faz com que uma vulgar garrafa de vinho tinto pareça mais interessante apenas pela sua pronúncia. O que há de surpreendente nisto é que estes vinhos devem uma parte considerável da sua notoriedade internacional a um público que, ao comprar vinho, espera sobretudo uma coisa: o máximo de Itália pelo mínimo de dinheiro possível.
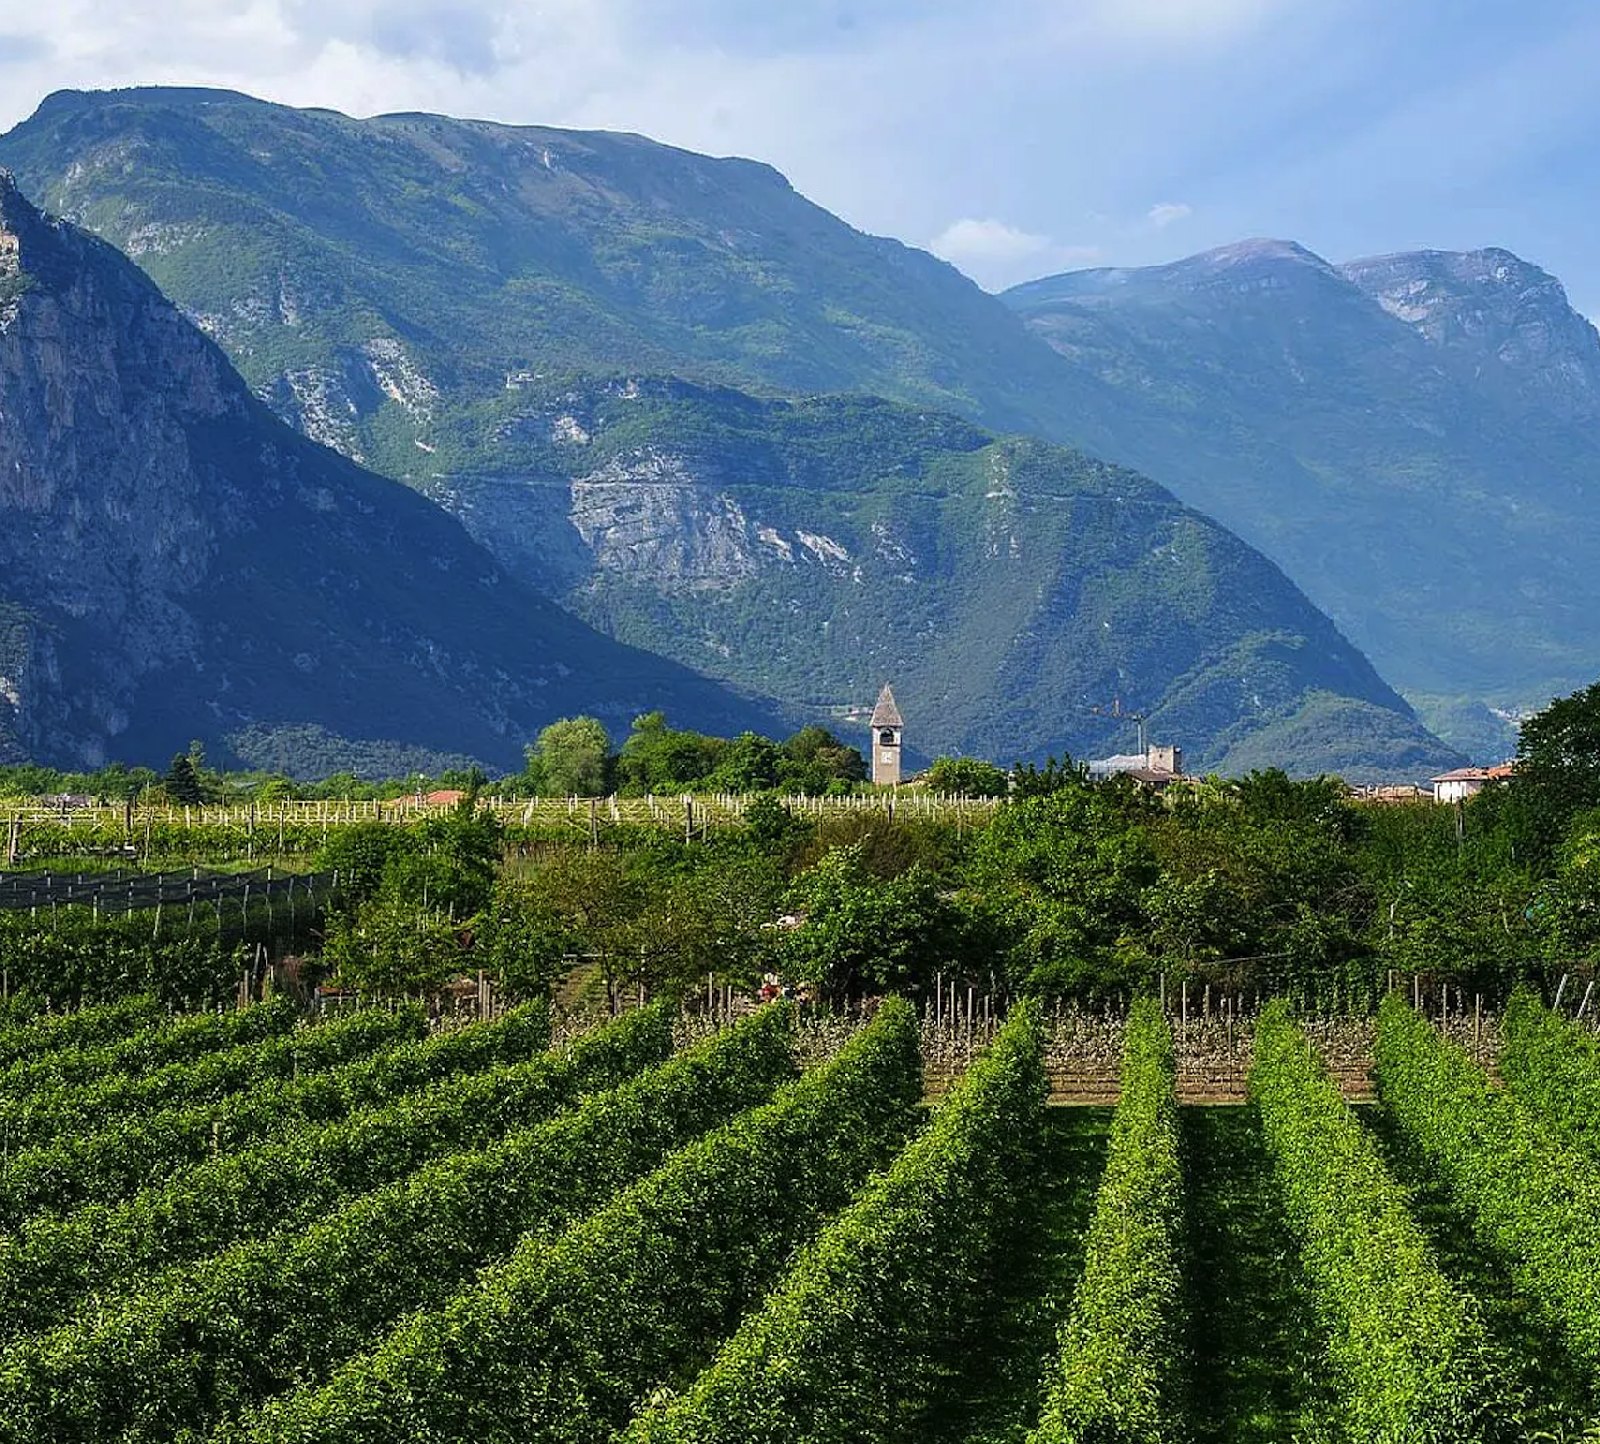
Não devemos desprezar os consumidores alemães de vinho por isso. Afinal, têm todo o direito de comprar a preços acessíveis. A questão só se torna interessante quando observamos o que as suas preferências provocaram nas regiões de origem. O vinho é um produto agrícola cuja produção exige decisões a longo prazo. Quem planta hoje uma vinha espera que, daqui a quarenta ou cinquenta anos, ainda haja pessoas que queiram comprar o seu vinho. E quem orienta uma região inteira para o gosto de um determinado mercado de exportação faz uma aposta cujos riscos só se tornam visíveis quando esse gosto muda. Vejamos o Lugana. A denominação de origem abrange a zona a sul do Lago de Garda, entre a Lombardia e o Véneto. Cultiva-se sobretudo Turbiana, uma casta aparentada com a Verdicchio, que pode dar origem a vinhos com bastante carácter. Os bons Lugana têm uma acidez agradável, tensão mineral, uma aromática delicada, ocasionalmente amendoada, e um potencial de evolução surpreendente. Existem excelentes produtores. Ninguém precisa de pedir desculpa por um grande Lugana. O sucesso comercial baseia-se sobretudo num estilo de vinho branco descomplicado e agradável, que não sobrecarrega o palato nem pesa excessivamente na carteira. Um pouco de fruta, frescura suficiente, poucas arestas. Além disso, um nome que soa agradavelmente italiano e que o restaurador alemão consegue vender sem grandes explicações. A proximidade geográfica do Lago de Garda faz o resto.
As consequências económicas são impressionantes. Desde o início dos anos 2000, a área de vinha da DOC Lugana cresceu cerca de 270 por cento. Atualmente abrange aproximadamente 2.600 hectares, e a produção situa-se em cerca de 27,5 milhões de garrafas por ano. Mais de 60 por cento são exportados; a Alemanha é o principal mercado externo. Os terrenos encareceram, foram plantadas novas vinhas, as explorações existentes foram ampliadas e investiram-se somas consideráveis. O Lugana tornou-se uma das marcas de vinho branco mais bem-sucedidas de Itália. A palavra marca é perfeitamente adequada neste caso, pois muitos consumidores alemães compram Lugana sem se interessarem particularmente pelo produtor de que provém. A própria denominação de origem é o produto. Garante uma determinada expectativa em relação ao sabor, uma origem italiana e um preço que se considera adequado. Provavelmente, poucos sabem que o vinho é produzido precisamente a partir de Turbiana. E também não lhes interessa muito. Permitam uma pequena maldade: se se engarrafasse na Alemanha um vinho igualmente descomplicado feito de Müller-Thurgau, o entusiasmo seria provavelmente limitado. Müller-Thurgau soa a província, a sede de associação e à oferta de vinhos de uma estalagem cujo menu não mudou significativamente desde 1987. Lugana, pelo contrário, soa a um terraço em Sirmione. No entanto, um Müller-Thurgau produzido com cuidado pode proporcionar bastante mais prazer do que um Lugana sem interesse. E, geralmente, custa menos. O que aparentemente constitui um problema adicional. O consumidor alemão de vinho desenvolveu um notável complexo de superioridade. Quer beber algo especial, de preferência estrangeiro, de preferência com um nome que os vizinhos não conheçam e, de preferência, a um preço que lhe permita considerar-se um comprador especialmente inteligente. O vinho deve parecer internacional. A conta deve continuar alemã.
No caso do Primitivo, esta evolução é ainda mais evidente. A casta provém da Apúlia – originalmente, ao que tudo indica, da atual Croácia –, é geneticamente idêntica ao Zinfandel californiano e pode dar origem a vinhos tintos notáveis em condições adequadas. Sobretudo em Manduria e Gioia del Colle existem vinhas velhas e produtores que elaboram a partir do Primitivo vinhos de carácter próprio. Os melhores exemplares têm estrutura, profundidade, uma certa rusticidade e aquela frescura austera que facilmente passa despercebida nesta casta quando só se conhecem os seus representantes comerciais. A Alemanha conhece sobretudo a outra versão. Tem de ser escura, macia, opulenta, rica em álcool e com um sabor tão doce quanto possível. A fruta lembra frequentemente ameixas cozidas, os taninos não devem incomodar ninguém e a acidez deve manter-se educadamente em segundo plano. São vinhos que transmitem a sua origem sobretudo através do calor e da maturação. Alguns sabem como se alguém tivesse tentado produzir um vinho tinto de modo a agradar também a pessoas que, na realidade, não gostam de vinho tinto. A isto juntam-se nomes e rótulos que exploram a alegria de viver mediterrânica, vinhas velhas e histórias familiares misteriosas. A verdadeira história da família em questão desempenha, por vezes, um papel secundário. O importante é que o cliente sinta que, por oito ou nove euros, adquiriu algo que, se fosse Bordeaux, teria de custar pelo menos trinta.
Assim, o Primitivo ocupou no comércio alemão de vinhos o lugar que anteriormente pertencia a outros tintos descomplicados. Um Dornfelder bem feito poderia satisfazer muitas das mesmas necessidades. Também é escuro, centrado na fruta e pode ser elaborado de forma macia e agradável. Só não possui uma biografia mediterrânica. O seu nome soa a selecção alemã de castas, a cooperativa vinícola e a uma bebida servida à família com o assado de domingo na era Kohl. O Primitivo, pelo contrário, promete a piazza, a brisa marítima e uma avó italiana que cozinha o mesmo molho de tomate há quarenta anos. Para a viticultura da Apúlia, esta procura foi inicialmente uma bênção. Uma região que durante muito tempo forneceu grandes quantidades de vinhos simples e de vinho para lotes podia comercializar as suas próprias castas e denominações de origem. Surgiram novas instalações de engarrafamento, as adegas existentes foram modernizadas, as vinhas valorizadas e foram utilizadas áreas adicionais para o Primitivo. A procura internacional criou rendimentos e perspectivas. Isso constituiu um verdadeiro progresso económico. Entretanto, começam a revelar-se os limites do modelo. Em Manduria, os produtores queixam-se de stocks gigantescos e de preços insuficientes para as uvas. A associação de protecção reagiu ao perigo de sobreprodução e suspendeu até 2030 a inscrição de novas áreas de Primitivo nas denominações de origem em causa. Ao mesmo tempo, discutem-se rendimentos mais baixos, limites de produção e medidas para estabilizar o mercado. O facto de os números de engarrafamento terem voltado a aumentar parcialmente nos últimos tempos ajuda pouco os produtores de uva, enquanto receberem pouco dinheiro pela sua colheita. É uma situação desagradável para uma região cujas esperanças económicas assentaram durante anos no sucesso de uma única casta.
Não devemos simplificar demasiado as causas de forma cómoda. A crise internacional do vinho tem muitas razões. A mudança dos hábitos de consumo, custos mais elevados, a diminuição do poder de compra, um mercado de exportação difícil e um afastamento geral dos tintos ricos em álcool actuam em conjunto. A Alemanha não é, de modo algum, a única responsável. Mas o mercado alemão, com a sua enorme procura de Primitivo barato, promoveu uma evolução que agora se revela arriscada. Quando uma origem se torna bem-sucedida sobretudo através de um determinado sabor e de um determinado preço, resta pouca margem de manobra assim que a procura diminui. Acresce um problema que é surpreendentemente pouco abordado abertamente no sector vitivinícola: a maioria dos vinhos comercialmente bem-sucedidos é intercambiável. Isto aplica-se tanto a uma grande parte da produção de Lugana como ao Primitivo barato. A afirmação de que mais de 90 por cento destes vinhos são medianos e pouco expressivos não pode ser comprovada estatisticamente de forma séria. Como experiência de prova, contudo, não é de modo algum descabida. Quem prova regularmente as prateleiras das grandes lojas de vinho e dos supermercados alemães depara-se com uma quantidade impressionante de vinhos tecnicamente limpos, agradáveis e completamente esquecíveis. Não têm defeitos graves. Muitas vezes também não têm mais nada que se possa recordar na manhã seguinte. E é precisamente aqui que começa o problema económico. Um vinho que se vende sobretudo pelo preço e por um sabor facilmente compreensível pode ser substituído a qualquer momento por outro. O cliente é fiel ao produto enquanto este satisfizer as suas expectativas. Raramente é fiel ao viticultor. Se o vinho ficar mais caro, procura um mais barato. Se o sabor mudar, procura outra origem. E se decidir beber menos álcool no futuro, a garrafa desaparece por completo do seu carrinho de compras. Os investimentos ficam para trás. As vinhas não podem simplesmente ser dobradas e guardadas num armazém.
O Nero d’Avola conta uma história um pouco diferente. Esta casta siciliana também foi comercializada durante muito tempo como um tinto descomplicado, encorpado e barato. Para os compradores alemães, era uma alternativa atraente aos suspeitos do costume italianos. Muita fruta, cor escura, bastante sol, um nome exótico. A Sicília tinha ainda a vantagem de a maioria das pessoas possuir uma ideia aproximada de como é o local. Assim, o vinho quase não precisava de explicações. Mas o Nero d’Avola merece uma análise mais diferenciada. A Sicília viveu uma evolução qualitativa notável nas últimas décadas, e alguns dos seus viticultores mais interessantes provaram precisamente com esta casta que ela é capaz de muito mais do que aquilo que o supermercado alemão deixa supor. A Feudo Maccari, por exemplo, pertence, com o seu Saia, aos produtores que levam o Nero d’Avola a sério. O Saia 2023 foi distinguido pelo Gambero Rosso com três copos. A Duca di Salaparuta recebeu igualmente esta distinção máxima do guia italiano de vinhos pelo seu Duca Enrico 2020. Estes vinhos possuem uma estrutura e uma personalidade que têm pouco em comum com a imagem generalizada do tinto siciliano macio do dia a dia. A Feudo Montoni é particularmente interessante. Fabio Sireci cultiva vinhas no interior montanhoso da Sicília, algumas a 800 ou 900 metros de altitude. Ali nascem vinhos de Nero d’Avola cuja frescura, cor relativamente contida e aromática delicada contradizem as ideias correntes sobre a casta. O seu Vrucara é uma das interpretações notáveis desta origem. Sireci resistiu durante muito tempo à moda dos tintos excessivamente extraídos e particularmente escuros. Hoje, a sua perseverança parece extraordinariamente moderna. Também a COS, no sudeste da Sicília, e a Gulfi, com as suas diferentes origens de Nero d’Avola, pertencem aos produtores que tornaram visível o potencial qualitativo da casta muito para além do mercado de massas. Na Gulfi é possível perceber até que ponto o Nero d’Avola pode saber de forma diferente consoante os solos e as localizações. Uma conclusão que provavelmente é bastante indiferente ao cliente alemão médio de promoções, mas que poderá ser decisiva para o futuro da cultura vitivinícola siciliana. Pois uma casta conhecida apenas como vinho barato tem um problema. Já uma casta cujos melhores representantes transmitem uma qualidade e uma origem próprias possui um futuro que não depende apenas do preço.
Isto não significa de modo algum que, no futuro, todos os italianos devam produzir vinhos grandes e caros. O mundo precisa de bons vinhos para o dia a dia. Precisa, aliás, de muitos. Mas não precisa sempre de quantidades maiores de vinhos intercambiáveis cuja única vantagem competitiva consiste em custarem alguns cêntimos menos do que a garrafa ao lado. A integração europeia deu um impulso adicional a estas evoluções. Mercados abertos, regras comerciais comuns, estruturas de distribuição internacionais e o enorme alcance das grandes empresas de retalho permitiram comercializar vinhos regionais em quantidades que anteriormente seriam dificilmente imagináveis. Tanto os viticultores italianos como os consumidores alemães beneficiaram disso. Foram criados empregos, as explorações foram modernizadas e foram valorizadas economicamente regiões que durante muito tempo permaneceram à sombra das famosas zonas vitivinícolas italianas. A globalização do comércio de vinho tem, contudo, uma característica desagradável: recompensa frequentemente a expansão da produção mais depressa do que alerta para os seus riscos. Enquanto a procura cresce, cada hectare adicional parece razoável. Cada nova adega é um sinal de progresso. Cada investimento é justificado pelos números de crescimento dos anos anteriores. A questão de saber se esta evolução continuará a ser economicamente sustentável quando o principal mercado de exportação comprar subitamente menos é facilmente adiada para mais tarde. Esse mais tarde já chegou.
Em Itália, discutem-se limites à produção, abandono de vinhas e arranques. No entanto, seria errado concluir que as vinhas de Lugana já tenham de ser arrancadas em massa. A denominação revela, até agora, uma estabilidade notável. O Primitivo também continua a vender-se em quantidades consideráveis. Os problemas residem sobretudo na dependência económica de grandes mercados de escoamento, na formação dos preços e na questão de saber se as estruturas de produção existentes podem ser mantidas a longo prazo. Para algumas explorações, a resposta será desagradável. Quem apostou durante anos em volumes crescentes e agora tem de aceitar receitas mais baixas não consegue pagar os seus investimentos com alegria de viver italiana. Os bancos também exigem euros na Apúlia. Ainda assim, seria injusto procurar a responsabilidade apenas junto dos viticultores. Produziram aquilo que o mercado exigia. Os importadores alemães queriam vinhos baratos e agradáveis, com uma origem atractiva. O comércio queria quantidades fiáveis. A restauração queria nomes que pudessem ser vendidos sem necessidade de explicações. Os consumidores queriam a sensação de beber algo especial por pouco dinheiro. Cada interveniente agiu de forma razoável do seu ponto de vista. Em conjunto, criou-se uma estrutura económica cuja sustentabilidade a longo prazo dependia de uma suposição surpreendentemente optimista: a de que os alemães continuariam sempre a beber Lugana e Primitivo.
Esta suposição contém também uma contradição cultural. A Alemanha possui a sua própria paisagem vitivinícola notável: Riesling, Silvaner, Pinot Blanc, Pinot Noir e numerosas outras castas dão origem a vinhos que também gozam de grande reconhecimento internacional. No entanto, para uma parte do público alemão parece ser mais atractivo comprar um vinho medíocre de Itália do que um bom vinho da própria região. A origem meridional confere à bebida um valor social acrescentado que, aparentemente, a qualidade por si só não consegue proporcionar. Poderia considerar-se isto uma excentricidade inofensiva. Afinal, as pessoas também compram sapatos italianos, perfumes franceses e roupa inglesa sem terem de se sentir culpadas por isso. No vinho, porém, esta preferência adquire um significado especial, porque altera paisagens agrícolas. Uma casta da moda bem-sucedida precisa de área. A área precisa de capital. O capital exige escoamento. E o escoamento exige pessoas dispostas a comprar o produto durante anos. Com o seu desejo de cosmopolitismo mediterrânico barato, os alemães contribuíram para reorientar economicamente regiões vitivinícolas inteiras. Permitiram que os viticultores prosperassem, desencadearam investimentos e tornaram as denominações de origem conhecidas internacionalmente. Por isso, merecem sem dúvida reconhecimento. Mas, ao mesmo tempo, favoreceram um modelo de negócio cuja maior força reside na venda de grandes quantidades e cuja maior fraqueza se revela precisamente quando essas quantidades deixam subitamente de ser necessárias.
A questão interessante é, por isso, o que virá depois do Lugana e do Primitivo. Será que o consumidor alemão de vinho passará no futuro para outras denominações de origem italianas assim que estas lhe fizerem a próxima oferta atractiva? Descobrirá o Monastrell espanhol, tintos portugueses ou alguma casta até agora pouco valorizada da Grécia? A economia vitivinícola europeia dispõe de regiões suficientes que poderiam esperar um tal boom da procura. E de investidores suficientes dispostos a financiá-lo. Ou será que algo mudará realmente? Será possível que a diminuição do consumo de vinho traga também uma nova atenção à qualidade, à origem e à individualidade? Que se beba menos, mas se escolha de forma mais consciente? Que um vinho deixe de parecer interessante apenas porque o seu nome soa a férias e o seu preço a promoção? Seria uma evolução positiva. Até agora, contudo, há poucas razões para a considerar inevitável.
A história do Lugana e do Primitivo conta, em última análise, uma incompreensão generalizada no comércio internacional de vinho. Confundiu-se o sucesso comercial com a importância cultural. Uma origem vendida aos milhões passa subitamente a ser considerada importante. Uma casta presente em todos os supermercados é declarada um clássico internacional. Os números confirmam o sucesso. Dizem pouco sobre a qualidade. Os melhores viticultores destas regiões não têm qualquer problema com isso. Não precisam do gosto das massas para justificar a sua existência. Um grande Nero d’Avola da Feudo Montoni ou da Gulfi continuará a ser interessante mesmo quando os supermercados alemães reduzirem as suas promoções sicilianas. Um Lugana extraordinário encontrará os seus apreciadores porque é extraordinário. E um Primitivo sério de vinhas velhas não precisa de pedir desculpa pelo facto de, sob o mesmo nome, serem vendidas milhões de garrafas de tinto descomplicado. Para as restantes explorações começa uma época mais difícil. Terão de descobrir quanto valem os seus vinhos quando a procura por um estilo de vida italiano barato diminuir.
E os alemães? Continuarão a viajar para Itália. Sentar-se-ão junto ao Lago de Garda, tomarão banho na Apúlia, comerão massa na Sicília e alegrar-se-ão com a qualidade da comida. Continuarão a beber vinho. Esperemos que até bom vinho. Mas deveriam colocar-se ocasionalmente uma pergunta: por que razão um vinho mediano de Itália vale muitas vezes mais para eles do que um bom vinho da Alemanha. A resposta terá provavelmente menos que ver com o vinho do que com a imagem que gostariam de ter de si próprios.